News (Bahasa)
Menagih Utang Perusahaan: Lewat PKPU atau Gugatan Biasa?
16 November 2026 7 minutes read
Artikel ini berisi informasi hukum umum per 16 November 2026, bukan nasihat atau opini hukum untuk kasus tertentu. Untuk keadaan Anda, konsultasikan dengan advokat.
Untuk menagih piutang dari perusahaan, kreditor dapat menempuh dua jalur hukum: gugatan wanprestasi di Pengadilan Negeri atau permohonan Penundaan Kewajiban Pembayaran Utang (PKPU) di Pengadilan Niaga. Jalur PKPU hanya terbuka bila debitor memiliki lebih dari satu kreditor dan sekurang-kurangnya satu utang telah jatuh waktu serta dapat ditagih (Pasal 222 ayat (3) jo. Pasal 2 ayat (1) dan Pasal 8 ayat (4) UU No. 37 Tahun 2004, sebagaimana diterapkan dalam praktik Pengadilan Niaga).[1] Dalam jalur ini, piutang Anda diajukan sebagai tagihan kreditor PKPU.
Dalam PKPU, kreditor tidak menagih secara mandiri. Kreditor mendaftarkan tagihannya kepada Pengurus yang ditunjuk pengadilan, lalu menggunakan hak suaranya dalam pemungutan suara (voting) atas rencana perdamaian bersama kreditor lain.[2]
Artikel kami sebelumnya (Tagihan Tidak Dibayar Berbulan-bulan: Somasi, Gugatan, atau PKPU?) membahas somasi, gugatan, dan PKPU sebagai tiga jalur penagihan. Artikel ini fokus pada satu keputusan yang datang setelah somasi tidak berhasil: menggugat sendiri atau menagih bersama melalui PKPU.
Jalur Mana yang Lebih Cepat?
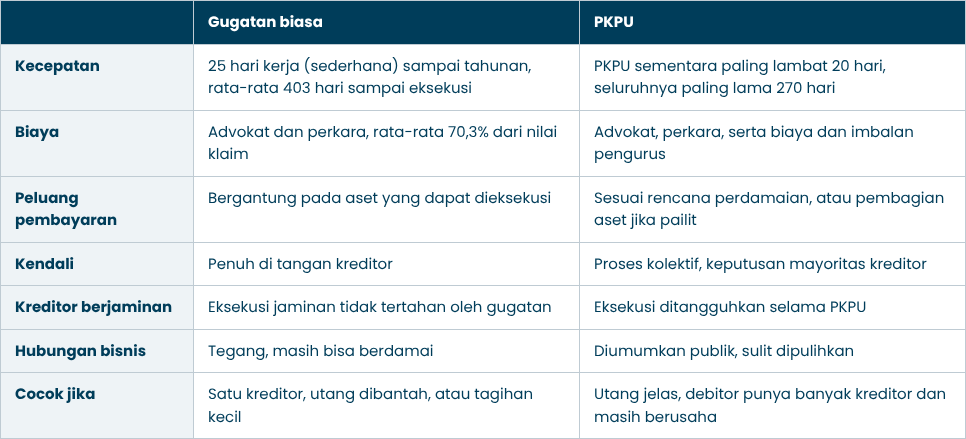
Proses PKPU tunduk pada batas waktu undang-undang yang ketat. Atas permohonan kreditor, Pengadilan Niaga wajib mengabulkan PKPU Sementara paling lambat 20 hari sejak permohonan didaftarkan (Pasal 225 ayat (3)). Sidang berikutnya digelar paling lambat pada hari ke-45 sejak putusan PKPU Sementara diucapkan (Pasal 225 ayat (4)), dan seluruh masa PKPU, termasuk perpanjangannya (PKPU Tetap), tidak boleh melebihi 270 hari (Pasal 228 ayat (6)).[2]
Gugatan perdata biasa tidak terikat batas waktu seketat itu. Untuk tagihan sampai Rp500 juta, kreditor dapat menempuh Gugatan Sederhana yang wajib diputus paling lama 25 hari kerja sejak sidang pertama, dengan syarat para pihak berdomisili di wilayah hukum pengadilan yang sama (atau penggugat menunjuk kuasa hukum yang beralamat di wilayah hukum tergugat) dan hadir langsung di persidangan.[3]
Di luar itu, gugatan perdata biasa dapat memakan waktu bertahun-tahun, terutama bila ada banding dan kasasi. Laporan Doing Business 2020 dari Bank Dunia mencatat penyelesaian sengketa kontrak di pengadilan Indonesia, sejak gugatan didaftarkan sampai putusan dieksekusi, rata-rata memakan 403 hari, diukur di Jakarta dan Surabaya.[4]
Jalur Mana yang Lebih Murah?
Kedua jalur sama-sama memerlukan biaya advokat dan panjar biaya perkara, tetapi struktur biayanya berbeda. Dalam PKPU ada imbalan jasa Pengurus yang ditetapkan pengadilan setelah PKPU berakhir dan wajib dibayar lebih dahulu dari harta debitor (Pasal 234 ayat (5)). Pengadilan juga wajib menolak pengesahan perdamaian (homologasi) bila imbalan jasa dan biaya Pengurus belum dibayar atau belum dijamin (Pasal 285 ayat (2) huruf d).[2]
Pembebanan imbalan jasa Pengurus diatur dalam Peraturan Menteri Hukum Nomor 20 Tahun 2025 tentang Pedoman Besaran Imbalan Jasa bagi Kurator dan Pengurus. Imbalan jasa dibebankan kepada debitor (Pasal 5 ayat (2)). Bila PKPU atas permohonan kreditor berakhir tanpa perdamaian, majelis hakim menetapkan imbalan jasa Pengurus paling banyak 5,5% dari nilai utang yang harus dibayarkan (Pasal 5 ayat (4) huruf b).[5]
Gugatan perdata biasa tidak mengenal imbalan jasa Pengurus, tetapi biaya sampai tahap eksekusi dapat membengkak. Doing Business 2020 mencatat biaya rata-rata sengketa kontrak di Indonesia mencapai 70,3% dari nilai klaim. Seri Doing Business dihentikan pada 2021, tetapi angka ini masih dapat menjadi gambaran.[4]
Jalur Mana yang Lebih Mungkin Menghasilkan Pembayaran?
Gugatan perdata menghasilkan putusan untuk kreditor penggugat saja. Bila debitor tidak membayar secara sukarela, putusan masih harus dieksekusi, dan hasilnya bergantung pada aset debitor yang dapat ditemukan.[4] Risikonya, hasil gugatan dapat tertahan bila debitor kemudian masuk PKPU. Selama PKPU, semua tindakan eksekusi yang telah dimulai ditangguhkan, dan sita gugur setelah putusan PKPU Tetap atau pengesahan perdamaian berkekuatan hukum tetap, kecuali pengadilan menetapkan tanggal lebih awal (Pasal 242 ayat (1) dan ayat (2)).[2]
PKPU berorientasi pada penyelesaian kolektif. Bila rencana perdamaian disahkan (homologasi), pembayaran mengikuti skema perdamaian, misalnya cicilan atau pembayaran sebagian utang (haircut). Perdamaian itu mengikat semua kreditor, kecuali kreditor separatis yang menolak rencana (Pasal 286 jo. Pasal 281 ayat (2)). Utang lama hanya boleh dibayar kepada semua kreditor secara proporsional (Pasal 245). Bila rencana perdamaian ditolak dalam pemungutan suara, pengadilan harus menyatakan debitor pailit (Pasal 289).[2] Doing Business 2020 mencatat tingkat pengembalian (recovery rate) insolvensi di Indonesia rata-rata 65,5 sen per dolar dengan waktu sekitar 1,1 tahun.[4]
Siapa yang Memegang Kendali?
Dalam gugatan perdata, kendali ada di tangan kreditor: kapan menggugat, berapa yang dituntut, dan kapan berdamai. Dalam PKPU, kendali beralih ke mekanisme kolektif. Hakim Pengawas menetapkan jadwal, Pengurus bersama debitor mengurus harta debitor (Pasal 240 ayat (1)), dan nasib rencana perdamaian ditentukan suara mayoritas kreditor konkuren dan kreditor separatis (Pasal 281 ayat (1)). Suara Anda hanya bagian dari keputusan kolektif.[2]
Bagaimana Posisi Kreditor Pemegang Jaminan?
PKPU tidak berlaku terhadap tagihan yang dijamin agunan kebendaan, seperti gadai, jaminan fidusia, hak tanggungan, atau hipotek (Pasal 244 huruf a). Namun, hak eksekusi kreditor separatis tetap ditangguhkan selama PKPU berlangsung (stay period) menurut Pasal 246. Kreditor separatis memberi suara dalam kelompok tersendiri, dan bila menolak rencana perdamaian berhak atas kompensasi sebesar nilai terendah antara nilai agunan atau nilai aktual piutang yang dijamin (Pasal 281 ayat (2)).[2]
Kreditor konkuren (tanpa jaminan) tidak memiliki perlindungan tersebut. Bagi mereka, tekanan kolektif PKPU sering lebih bernilai daripada putusan gugatan yang sulit dieksekusi.
Apa Dampaknya pada Hubungan Bisnis?
PKPU bersifat publik. Pengurus wajib mengumumkan putusan PKPU Sementara dalam Berita Negara Republik Indonesia dan paling sedikit dua surat kabar harian (Pasal 226 ayat (1)).[2] Pengumuman ini memberi sinyal ke pasar bahwa debitor mengalami kesulitan keuangan (financial distress), sehingga kepercayaan bisnis sulit pulih seperti semula.
Gugatan perdata tidak mewajibkan pengumuman semacam itu. Meski tetap dapat merenggangkan hubungan, jalur ini lebih tertutup dan masih membuka ruang negosiasi damai antara kedua pihak.
Seperti Apa Hasil Akhir Masing-masing Jalur?
· Gugatan: putusan yang menghukum debitor membayar. Pembayaran datang secara sukarela atau melalui eksekusi atas aset debitor, dan seluruh hasilnya untuk Anda.
· PKPU berhasil: perdamaian yang disahkan pengadilan, berisi jadwal pembayaran untuk semua kreditor. Debitor tetap berjalan dan membayar dari usahanya.
· PKPU gagal: debitor dinyatakan pailit, aset dijual oleh kurator, dan hasilnya dibagi menurut urutan prioritas yang ditentukan undang-undang.[2]
Kapan Sebaiknya Kedua Jalur Digabung?
Kedua jalur tidak saling meniadakan. PKPU tidak menghentikan perkara yang sudah berjalan dan tidak menghalangi perkara baru (Pasal 243 ayat (1)). Namun, selama PKPU debitor hanya dapat menjadi penggugat atau tergugat mengenai hartanya dengan persetujuan Pengurus (Pasal 243 ayat (3)).[2]
Kedua jalur layak dipadukan dalam tiga keadaan berikut:
- Utang masih dibantah: Tempuh gugatan lebih dulu untuk membuktikan utangnya. Bila debitor tetap tidak membayar dan juga menunggak ke kreditor lain, PKPU dapat diajukan.
- Gugatan berjalan, lalu debitor masuk PKPU atas permohonan pihak lain: Segera daftarkan tagihan kreditor PKPU Anda kepada Pengurus agar tagihan diperhitungkan dan Anda dapat ikut dalam pemungutan suara serta pembagian.
- Aset debitor jelas, tetapi dikejar banyak kreditor: Menunggu putusan gugatan berisiko membuat Anda tertinggal dari proses kolektif PKPU.
Pertanyaan yang sering diajukan
Apakah saya tetap bisa menggugat bila debitor sudah dalam PKPU?
Bisa, dengan batasan. PKPU tidak menghalangi perkara baru (Pasal 243 ayat (1)), tetapi selama PKPU debitor tidak dapat dipaksa membayar utang dan eksekusi ditangguhkan (Pasal 242 ayat (1)). Agar ikut dalam pemungutan suara dan menerima pembayaran dari rencana perdamaian, Anda tetap perlu mendaftarkan tagihan kreditor PKPU kepada Pengurus.[2]
Bagaimana cara mengajukan tagihan kreditor PKPU bila PKPU diajukan pihak lain?
Daftarkan sebelum batas waktu yang ditetapkan Hakim Pengawas (Pasal 268 ayat (1)). Serahkan surat tagihan atau bukti tertulis lain kepada Pengurus yang menyebutkan sifat dan jumlah piutang beserta buktinya, dan mintalah tanda terima (Pasal 270). Pengurus kemudian mencatat apakah tagihan diakui atau dibantah dalam daftar piutang untuk rapat pencocokan (Pasal 272).[2]
Apakah utang yang dibantah debitor bisa ditagih lewat PKPU?
Umumnya tidak. Permohonan PKPU hanya dikabulkan bila adanya utang terbukti secara sederhana (Pasal 8 ayat (4)). Bantahan yang beralasan dari debitor sering membuat syarat ini tidak terpenuhi, sehingga permohonan berisiko ditolak. Untuk utang yang masih disengketakan, gugatan perdata biasa atau Gugatan Sederhana lebih tepat untuk membuktikan utangnya lebih dulu.[1][3]
Kapan perlu konsultasi
· Somasi tidak dijawab dan Anda perlu memutuskan antara gugatan dan PKPU.
· Anda mendengar debitor juga menunggak ke pemasok atau bank lain.
· Anda sudah menggugat, lalu debitor masuk PKPU atas permohonan pihak lain.
· Anda memegang jaminan dan ingin tahu dampak PKPU terhadap hak eksekusi Anda.
Sandiva membantu kreditor menimbang gugatan atau PKPU berdasarkan nilai tagihan, kekuatan bukti, dan kondisi debitor, termasuk bila debitor bermasalah dengan banyak kreditor. Pelajari layanan Debt Recovery Planning dan Bankruptcy and Insolvency (termasuk pendampingan PKPU), atau konsultasikan penagihan Anda melalui halaman Contact Us dan WhatsApp +62 857-5705-1234.
Sumber
Nomor dalam kurung siku di teks merujuk ke daftar berikut. Diakses 5 November 2026.
[1] Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang, Pasal 2 ayat (1), Pasal 8 ayat (4), serta Pasal 222 ayat (1) dan ayat (3). JDIH BPK RI: UU 37/2004.
[2] Undang-Undang Nomor 37 Tahun 2004, Pasal 225 ayat (3) dan ayat (4), Pasal 226 ayat (1), Pasal 228 ayat (6), Pasal 234 ayat (5), Pasal 240 ayat (1), Pasal 242 ayat (1) dan ayat (2), Pasal 243 ayat (1) dan ayat (3), Pasal 244, Pasal 245, Pasal 246, Pasal 268 ayat (1), Pasal 270, Pasal 272, Pasal 281, Pasal 285 ayat (2), Pasal 286, dan Pasal 289. JDIH BPK RI: UU 37/2004.
[3] Peraturan Mahkamah Agung Nomor 2 Tahun 2015 tentang Tata Cara Penyelesaian Gugatan Sederhana sebagaimana diubah dengan Peraturan Mahkamah Agung Nomor 4 Tahun 2019, Pasal 1 angka 1 dan angka 4, Pasal 3 ayat (1), Pasal 4 ayat (3a) dan ayat (4), serta Pasal 5 ayat (3). JDIH BPK RI: Perma 2/2015 dan Perma 4/2019.
[4] World Bank, Doing Business 2020: Economy Profile of Indonesia, terbit 24 Oktober 2019. Enforcing Contracts: 403 hari untuk seluruh proses sengketa kontrak, sejak gugatan diajukan sampai putusan dieksekusi, dengan biaya 70,3% dari nilai klaim, diukur di Jakarta dan Surabaya. Resolving Insolvency: 65,5 sen per dolar, 1,1 tahun. Seri Doing Business dihentikan pada 2021. IDN.pdf.
[5] Peraturan Menteri Hukum Nomor 20 Tahun 2025 tentang Pedoman Besaran Imbalan Jasa bagi Kurator dan Pengurus, Pasal 5 ayat (2) dan ayat (4) huruf b. JDIH BPK RI: Permenkum 20/2025