News (Bahasa)
Struktur Permodalan Perusahaan: Perbedaan Kedudukan Modal dan Pinjaman dalam Kepailitan
18 November 2026 5 minutes read
Artikel ini berisi informasi hukum umum per 18 November 2026, bukan nasihat atau opini hukum untuk kasus tertentu. Untuk keadaan Anda, konsultasikan dengan advokat.
Memilih struktur permodalan perusahaan bukan hanya soal biaya dana. Setiap sumber dana berbeda dari sisi kendali, pajak, dan kedudukan pemberi dana jika perusahaan pailit atau masuk PKPU (Pasal 1 angka 2, Pasal 55 ayat (1), dan Pasal 281 ayat (1) UU No. 37 Tahun 2004).[2]
1. Setoran modal: pemegang saham, bukan kreditor
Setoran modal memperkuat ekuitas dan tidak wajib dikembalikan.
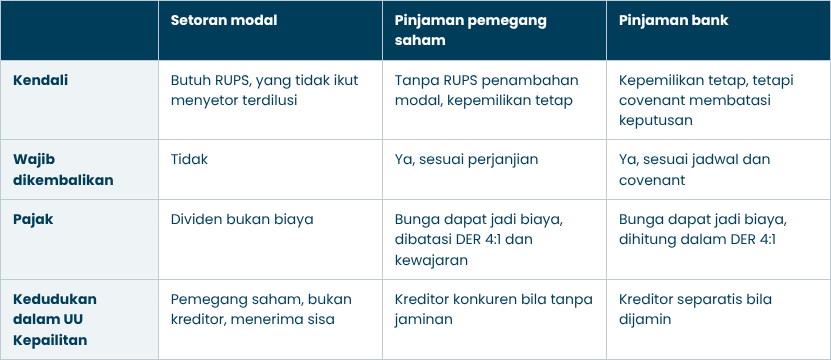
Kendali
Penambahan modal memerlukan persetujuan RUPS. Dalam batas modal dasar, keputusan RUPS sah jika dihadiri dan disetujui lebih dari 1/2 suara (Pasal 41 ayat (1) dan Pasal 42 ayat (2) UU No. 40 Tahun 2007). Saham baru wajib ditawarkan lebih dahulu kepada pemegang saham lama, sehingga yang tidak ikut menyetor terdilusi (Pasal 43 ayat (1)), dan harus disetor penuh (Pasal 33 ayat (3)).[1]
Pajak
Dividen bukan biaya, sehingga tidak dapat dikurangkan dari penghasilan kena pajak (Pasal 9 ayat (1) huruf a UU Pajak Penghasilan).[3]
Kedudukan dalam UU Kepailitan
Pemegang saham bukan kreditor karena tidak memiliki piutang yang dapat ditagih di muka pengadilan (Pasal 1 angka 2 UU No. 37 Tahun 2004), sehingga tidak mengajukan tagihan dan tidak ikut memberi suara atas rencana perdamaian (Pasal 281 ayat (1)).[2] Jika harta pailit insolven, perseroan dilikuidasi oleh kurator, dan pemegang saham hanya menerima sisa setelah semua kreditor dibayar (Pasal 142 ayat (1) huruf e dan ayat (2) huruf a serta Pasal 149 ayat (1) huruf c dan d UU No. 40 Tahun 2007).[1]
2. Pinjaman pemegang saham: kreditor konkuren
Kendali
Dana masuk tanpa RUPS penambahan modal, kecuali disyaratkan anggaran dasar, dan kepemilikan saham tidak berubah.
Pajak
Bunga pada prinsipnya dapat dikurangkan sebagai biaya (Pasal 6 ayat (1) huruf a UU Pajak Penghasilan),[3] dengan empat batasan:
· Batas DER 4:1: jika terlampaui, biaya pinjaman dibatasi (Pasal 2 ayat (1) dan Pasal 3 ayat (1) PMK 169/PMK.010/2015).[4]
· Kewajaran: bunga antarpihak yang memiliki hubungan istimewa harus wajar (Pasal 18 ayat (3) UU Pajak Penghasilan).[3]
· Pemotongan PPh: Pasal 23 untuk pemegang saham dalam negeri, Pasal 26 untuk luar negeri.[3]
· Pelaporan: utang swasta luar negeri yang tidak dilaporkan kepada Direktur Jenderal Pajak membuat biaya pinjamannya tidak dapat dikurangkan (Pasal 5 PMK 169/PMK.010/2015).[4]
Kedudukan dalam UU Kepailitan
Tanpa jaminan kebendaan, pinjaman ini adalah tagihan konkuren yang tidak didahulukan dan memberi suara bersama kreditor konkuren lain dalam PKPU (Pasal 281 ayat (1) huruf a UU No. 37 Tahun 2004).[2] Jika dikonversi menjadi saham dengan persetujuan RUPS (Pasal 35 UU No. 40 Tahun 2007), kedudukannya berubah menjadi pemegang saham.[1]
3. Pinjaman bank: kreditor separatis
Kendali
Kepemilikan saham tetap, tetapi bank memasang covenant seperti batas rasio utang, negative pledge, larangan dividen, dan cross-default. Pelanggaran covenant dapat membuat seluruh pinjaman jatuh tempo lebih cepat.
Pajak
Bunga dapat menjadi biaya, tetapi ikut dihitung dalam batas DER 4:1 seluruh utang perusahaan.[4]
Kedudukan dalam UU Kepailitan
Bank pemegang jaminan dapat mengeksekusi jaminannya seolah-olah tidak terjadi kepailitan (Pasal 55 ayat (1) UU No. 37 Tahun 2004), dengan penangguhan paling lama 90 hari (Pasal 56 ayat (1)) atau selama PKPU (Pasal 246). Bank memberi suara dalam kelompok sendiri (Pasal 281 ayat (1) huruf b) dan, jika menolak rencana, diberi kompensasi sebesar nilai terendah antara nilai jaminan dan nilai aktual pinjaman (Pasal 281 ayat (2)).[2]
4. Perbandingan singkat
5. Dampak struktur permodalan saat utang direstrukturisasi
Dalam debt restructuring Indonesia melalui PKPU, rencana perdamaian harus disetujui kelompok kreditor konkuren dan separatis (Pasal 281 ayat (1) UU No. 37 Tahun 2004); jika ditolak, Pengadilan harus menyatakan debitor pailit (Pasal 289).[2] Utang bank berjaminan yang besar membuat kreditor separatis memegang suara penentu, sedangkan ekuitas yang cukup memberi bantalan: jika modal nol atau negatif, seluruh biaya pinjaman tidak dapat dibebankan (Pasal 3 ayat (5) PMK 169/PMK.010/2015).[4]
Penataan ulang utang di luar pengadilan dibahas dalam layanan Restructuring. Jika negosiasi gagal dan perusahaan menghadapi PKPU atau pailit, pelajari mekanismenya di halaman Bankruptcy and Insolvency.
Pertanyaan yang sering diajukan
Bolehkah pinjaman pemegang saham diubah menjadi saham?
Ya, dengan persetujuan RUPS yang memenuhi kuorum dan suara untuk perubahan anggaran dasar, dan tagihannya timbul antara lain karena perseroan telah menerima uang atau benda yang dapat dinilai dengan uang (Pasal 35 UU No. 40 Tahun 2007).[1]
Apakah bunga pinjaman pemegang saham selalu dapat dikurangkan dari penghasilan kena pajak?
Tidak. Biaya pinjaman dibatasi DER 4:1, bunganya harus wajar, dan utang swasta luar negeri wajib dilaporkan kepada Direktur Jenderal Pajak (Pasal 18 ayat (3) UU Pajak Penghasilan dan PMK 169/PMK.010/2015).[3][4]
Jika perusahaan masuk PKPU, apakah pemegang saham yang memberi pinjaman didahulukan?
Tidak. Tanpa jaminan, pinjamannya adalah tagihan konkuren, sedangkan bank berjaminan tetap memegang hak atas jaminannya (Pasal 55 ayat (1) dan Pasal 281 ayat (1) UU No. 37 Tahun 2004). Setoran modal bahkan bukan tagihan kreditor dan baru dibayar dari sisa setelah semua kreditor dilunasi.[1][2]
Kapan perlu konsultasi
· Perusahaan akan menerima dana baru dari pemegang saham dan belum memutuskan bentuknya.
· Rasio utang terhadap modal mendekati 4:1 atau modal mulai negatif.
· Ada pinjaman luar negeri yang belum dilaporkan.
· Covenant bank mulai sulit dipenuhi atau perusahaan mempertimbangkan restrukturisasi utang.
Sandiva membantu memetakan kebutuhan dana, menguji dampak hukum dan pajak setiap opsi, dan menyusun struktur permodalan perusahaan yang tetap memberi ruang gerak saat utang perlu ditata ulang. Pelajari layanan Capital Structuring dan Restructuring, atau konsultasikan struktur pendanaan Anda melalui halaman Contact Us dan WhatsApp +62 857-5705-1234.
Sumber
Nomor dalam kurung siku di teks merujuk ke daftar berikut. Diakses 19 November 2026.
[1] Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana diubah dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang, Pasal 33 ayat (3), Pasal 35, Pasal 41 ayat (1), Pasal 42 ayat (2), Pasal 43 ayat (1), Pasal 142 ayat (1) huruf e dan ayat (2) huruf a, serta Pasal 149 ayat (1) huruf c dan huruf d. JDIH BPK RI: UU 40/2007 dan UU 6/2023.
[2] Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang, Pasal 1 angka 2, Pasal 55 ayat (1), Pasal 56 ayat (1), Pasal 246, Pasal 281 ayat (1) dan ayat (2), dan Pasal 289. JDIH BPK RI: UU 37/2004.
[3] Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, antara lain dengan Undang-Undang Nomor 36 Tahun 2008 dan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Pasal 6 ayat (1) huruf a, Pasal 9 ayat (1) huruf a, Pasal 18 ayat (3), Pasal 23, dan Pasal 26. JDIH BPK RI: UU 36/2008 dan UU 7/2021.
[4] Peraturan Menteri Keuangan Nomor 169/PMK.010/2015 tentang Penentuan Besarnya Perbandingan antara Utang dan Modal Perusahaan untuk Keperluan Penghitungan Pajak Penghasilan, Pasal 2 ayat (1), Pasal 3 ayat (1) dan ayat (5), serta Pasal 5. JDIH Kemenkeu: PMK 169/PMK.010/2015.